
Wypłata wpływa na konto, opłacasz rachunki, robisz zakupy, tankujesz auto, a po kilku tygodniach okazuje się, że pieniędzy zostało znacznie mniej, niż się spodziewałaś. Czasem powodem są niespodziewane wydatki, innym razem – drobne, ale powtarzające się zakupy, które pozornie nie wydają się tak dużym obciążeniem dla portfela. Jak sprawnie zarządzać finansami i budżetem domowym, by nie tylko starczyło „do pierwszego”, ale zostało też coś na „czarną godzinę”?
Planowanie budżetu domowego warto zacząć od sprawdzenia, ile pieniędzy rzeczywiście wpływa na konto i na co są one wydawane. Następnie można podzielić dochód między rachunki, codzienne potrzeby, wydatki pojawiające się co jakiś czas oraz oszczędności. Taki plan nie musi być skomplikowany – wystarczy proste zestawienie w Excelu i odrobina dyscypliny, by regularnie kontrolować wydatki i trzymać się ustalonych kwot.
Jak zaplanować budżet domowy? Pierwszy krok to przyjrzenie się wydatkom
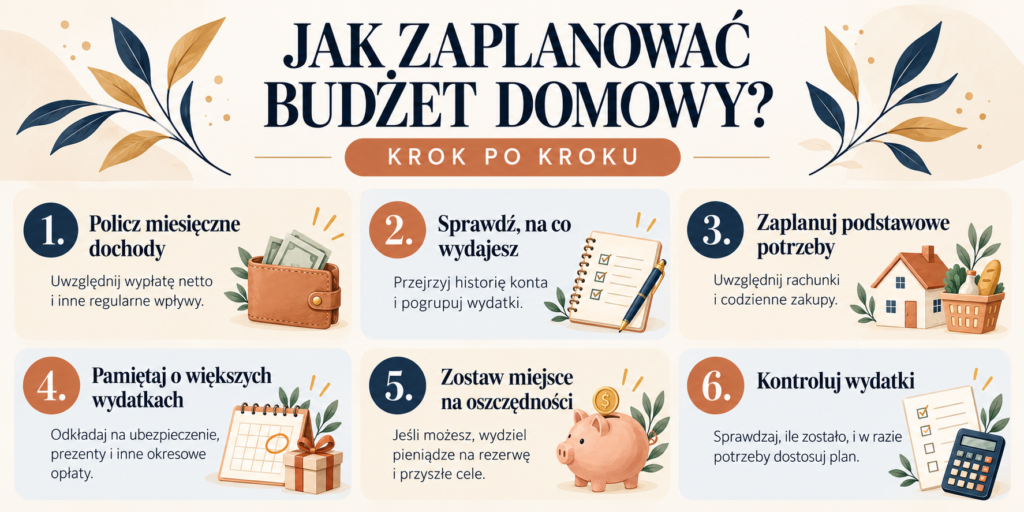
Zanim zaczniesz ustalać limity, sprawdź, ile pieniędzy faktycznie wydajesz. Przejrzyj historię konta i płatności kartą z ostatnich dwóch lub trzech miesięcy, a jeśli często płacisz gotówką, przez pewien czas zbieraj paragony. Zapisz zarówno duże opłaty, jak i drobniejsze zakupy: kawę na mieście, kosmetyki, dostawy jedzenia czy opłaty za aplikacje.
Pogrupuj wydatki w kilka kategorii, np. mieszkanie, jedzenie, transport, zdrowie, zakupy i przyjemności. Na tym etapie nie musisz jeszcze niczego oceniać ani zmieniać. Chodzi o to, żeby zobaczyć, ile kosztuje codzienne życie i gdzie pieniądze rozchodzą się najszybciej.
Warto zajrzeć także do wydatków z wcześniejszych miesięcy, aby przypomnieć sobie cykliczne opłaty, które pojawiają się co jakiś czas – na przykład ubezpieczenie samochodu, prezenty czy wyprawka szkolna. Dzięki temu łatwiej stworzyć plan miesięcznego budżetu, który uwzględnia nie tylko stałe wydatki, ale też te jednorazowe.
Przygotowanie budżetu: policz dochody i rozdziel pieniądze na najważniejsze potrzeby
Kolejnym krokiem jest ustalenie, jaką kwotą dysponuje gospodarstwo domowe. Weź pod uwagę pieniądze, które rzeczywiście trafiają na konto, czyli wynagrodzenie netto, oraz inne regularne wpływy, np. roczne premie. Jeśli dochody są zmienne, podstawą planu może być kwota, którą zwykle udaje się osiągnąć nawet w słabszym miesiącu. Dodatkowe pieniądze łatwiej wtedy rozdysponować, gdy już się pojawią.
Od dochodów odejmij najpierw opłaty, które trzeba ponieść niezależnie od innych planów: czynsz lub ratę kredytu, rachunki, telefon, internet czy koszty dojazdu do pracy. Następnie określ kwoty na jedzenie, środki czystości, leki i pozostałe bieżące potrzeby. Dopiero na tej podstawie sprawdź, ile można przeznaczyć na przyjemności, większe zakupy lub oszczędności.
Przy planowaniu domowego budżetu dobrze posługiwać się kwotami zbliżonymi do rzeczywistych wydatków. Jeśli zakupy spożywcze kosztowały dotąd około 1200 zł miesięcznie, zapisanie w budżecie 700 zł może sprawić, że plan przestanie się zgadzać już po kilkunastu dniach. Lepiej przyjąć realną lub nieco wyższą kwotę, a ewentualnych oszczędności szukać stopniowo.
Prosty budżet domowy krok po kroku – przykładowy plan finansowy
Jak zaplanować swój budżet w praktyce? Załóżmy, że miesięczny dochód gospodarstwa domowego wynosi 6000 zł netto. Po przeanalizowaniu rachunków i codziennych kosztów pieniądze można podzielić w następujący sposób:
- 2200 zł – mieszkanie, rachunki za media i abonamenty;
- 1400 zł – jedzenie i środki czystości;
- 400 zł – transport;
- 200 zł – zdrowie i leki;
- 600 zł – ubrania, kosmetyki i przyjemności;
- 400 zł – wydatki nieregularne, np. ubezpieczenie samochodu czy prezenty;
- 500 zł – oszczędności i fundusz awaryjny;
- 300 zł – rezerwa na bieżące wydatki.
Pamiętaj, że to tylko przykład – podział wydatków warto ustalić indywidualnie, uwzględniając koszty mieszkania, liczbę domowników czy potrzeby zdrowotne. Brak pieniędzy na oszczędności po opłaceniu podstawowych potrzeb nie musi oznaczać, że budżet jest źle prowadzony – czasem bieżące koszty pochłaniają całość dochodów. Warto jednak przyjrzeć się możliwościom zwiększenia przychodów, np. poprzez pracę dorywczą jednego z domowników, lub ograniczenia niektórych wydatków i nawyków, takich jak kawa na mieście czy używki.
Jak planować wydatki, które nie pojawiają się co miesiąc?
Ubezpieczenie samochodu, wyjazd na wakacje, świąteczne prezenty czy przegląd kotła to wydatki, o których zwykle wiadomo z wyprzedzeniem. Warto więc uwzględnić je w budżecie jako cele finansowe, na które co miesiąc odkłada się określoną kwotę, zamiast szukać potrzebnych środków dopiero wtedy, gdy nadejdzie termin płatności.
Dobrym sposobem jest podzielenie przewidywanego kosztu przez liczbę miesięcy pozostałych do zapłaty. Jeśli ubezpieczenie samochodu ma kosztować około 1200 zł, a do jego opłacenia zostało 12 miesięcy, można odkładać po 100 zł miesięcznie. Podobnie można się przygotować na inne większe wydatki, o ile budżet pozwala regularnie odkładać potrzebne kwoty.
Pomocne może być osobne konto oszczędnościowe, wydzielona skarbonka w aplikacji bankowej lub tradycyjna koperta. Dzięki temu pieniądze przeznaczone na przyszłe opłaty nie będą mieszać się ze środkami na codzienne zakupy.
Zarządzanie budżetem domowym: jak kontrolować wydatki w ciągu miesiąca?
Nawet najlepiej przygotowany plan finansowy wymaga od czasu do czasu weryfikacji. Nie trzeba jednak codziennie spisywać i analizować każdej transakcji. Na początek wystarczy raz w tygodniu zajrzeć do aplikacji bankowej lub notatnika i porównać wydatki z kwotą przeznaczoną na daną kategorię.
Jeśli na jedzenie i środki czystości zaplanowano 1400 zł, można potraktować około 350 zł tygodniowo jako punkt odniesienia. Nie oznacza to, że w każdym tygodniu trzeba wydać dokładnie 350 zł. Jeśli jednak już w połowie miesiąca z zaplanowanych 1400 zł zostało tylko 400 zł, warto sprawdzić, co wpłynęło na wyższe wydatki i zastanowić się, jak rozplanować zakupy na pozostałe dwa tygodnie.
Warto też ustalić prosty sposób postępowania, gdy wybrana kategoria przekracza założoną wcześniej kwotę. Przykładowo, jeśli w danym miesiącu więcej kosztowały leki, można ograniczyć wydatki na rozrywkę lub skorzystać z rezerwy. Budżet nie musi być idealny – powinien jednak pomagać podejmować właściwe decyzje, gdy sytuacja finansowa się zmienia.
Domowy budżet: jak oszczędzać pieniądze przy małych zarobkach?
Przy ograniczonych dochodach odkładanie pieniędzy bywa trudne, zwłaszcza gdy większość wypłaty pochłaniają rachunki i podstawowe zakupy. W takiej sytuacji warto zacząć od przejrzenia kosztów, które można zmienić bez rezygnowania z ważnych potrzeb: niewykorzystywanych subskrypcji, taryfy telefonicznej czy opłat za konto.
Oszczędności mogą przynieść także drobne zmiany w codziennych zakupach. Zaplanowanie kilku posiłków przed wyjściem do sklepu, sprawdzenie zapasów i przygotowanie listy pomagają ograniczyć kupowanie produktów, które później się marnują i zostają wyrzucone do kosza. Z kolei przy droższych, nieplanowanych zakupach dobrze dać sobie dzień lub dwa na zastanowienie, czy dana rzecz jest rzeczywiście potrzebna.
Jeżeli po opłaceniu niezbędnych wydatków zostaje choć niewielka kwota, można przeznaczyć jej część na fundusz awaryjny (tzw. poduszkę finansową) – pieniądze na naprawę sprzętu, leki lub inną trudną do przewidzenia sytuację. Nawet niewielkie wpłaty mają w tej sytuacji sens, o ile nie uszczuplają środków potrzebnych na bieżące życie. Gdy dochody nie wystarczają na podstawowe potrzeby, sam plan nie rozwiąże problemu: warto wtedy poszukać dostępnego wsparcia, a w razie trudności ze spłatą zobowiązań możliwie wcześnie skontaktować się z wierzycielem.
Jak prowadzić budżet domowy, żeby się nie zniechęcić?
Najłatwiej wytrwać przy sposobie, który pasuje do codziennych przyzwyczajeń. Budżet można prowadzić w zeszycie, arkuszu kalkulacyjnym lub aplikacji – nie ma potrzeby wybierać rozbudowanego narzędzia, jeśli zwykła lista dochodów i wydatków spełnia swoją funkcję.
Pod koniec miesiąca porównaj zaplanowane kwoty z rzeczywistymi wydatkami. Jeśli zabrakło pieniędzy na zakupy spożywcze, w kolejnym miesiącu przeznacz na nie więcej, zmniejszając kwotę na inne, mniej pilne wydatki. Sprawdź też, czy nie zbliżają się dodatkowe, jednorazowe opłaty, np. za ubezpieczenie lub wycieczkę szkolną, i uwzględnij je w nowym planie.
FAQ
Ile pieniędzy powinno się miesięcznie odkładać?
Kwotę oszczędności warto dostosować do swoich dochodów i wydatków. Jeśli budżet na to pozwala, można zacząć od odkładania np. 10% wypłaty, ale nawet mniejsza kwota pomoże stopniowo budować oszczędności.
Jak i gdzie prowadzić budżet domowy?
Budżet domowy można prowadzić w zeszycie, arkuszu kalkulacyjnym lub aplikacji do zarządzania finansami. Najważniejsze, aby regularnie zapisywać dochody i wydatki oraz sprawdzać, ile pieniędzy zostało do dyspozycji.
Gdzie trzymać swoje oszczędności?
Pieniądze, które mogą być potrzebne w każdej chwili, warto rozważyć na koncie oszczędnościowym – oddzielnym od rachunku używanego na co dzień. Przed jego założeniem dobrze sprawdzić oprocentowanie, warunki wypłat oraz to, czy środki są objęte gwarancjami Bankowego Funduszu Gwarancyjnego.
Czym jest poduszka finansowa?
Poduszka finansowa to oszczędności przeznaczone na nieprzewidziane sytuacje, np. utratę pracy, chorobę czy pilną naprawę. Można budować ją stopniowo, odkładając kwoty, na które pozwala domowy budżet.
Jak planować budżet przy nieregularnych dochodach?
Podstawą miesięcznego planu może być kwota, którą zazwyczaj udaje się zarobić w słabszym miesiącu. W miesiącach z wyższymi dochodami część nadwyżki można odłożyć na okresy, w których wpływy będą mniejsze.
Co zrobić, gdy wydatki są większe niż dochody?
Warto sprawdzić, które koszty można ograniczyć lub przesunąć w czasie, zaczynając od wydatków mniej pilnych. Jeśli pieniędzy brakuje na podstawowe potrzeby lub spłatę zobowiązań, dobrze poszukać dostępnego wsparcia i jak najwcześniej skontaktować się z wierzycielem.


